Domain kaufmännische-buchführung.de kaufen?
Wir ziehen mit dem Projekt
kaufmännische-buchführung.de um.
Sind Sie am Kauf der Domain
kaufmännische-buchführung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaufmännische-buchführung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für Formgebung
Top-Angebote
Produkte zum Begriff Formgebung:
-
PUR FLEUR Vase aus Glas moderne FormgebungElegante Vase aus Glas Stilvoll und vielseitig kombinierbar: Die Vase von PUR FLEUR passt wunderbar in verschiedene Wohnstile! Ob mit Blumen, Zweigen oder als einzelnes Dekostück: Verleihe deinen Räumen mit diesem geschmackvollen Accessoire eine einladende Note. Auf einen Blick ideal für Tisch, Sideboard oder Regal geeignet Zur Auswahl klein: ca. 14 cm Breite, 18 cm Höhe und 14 cm Tiefe groß: ca. 20 cm Breite, 24 cm Höhe und 20 cm Tiefe Identifikationsnummer GTIN: 4007698723170 Bitte beachten Dieser Artikel ist nicht an einen Paketshop, eine Packstation oder ins Ausland lieferbar.19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
C | aluminiumgefülltes Epoxidharz-System für Reparatur und Formgebung | 2 kg | grauWEICON C ist ein temperaturbeständiges und fließfähiges Epoxidharz-System speziell für den industriellen Einsatz. Der Klebstoff ist nicht korrodierend, antimagnetisch und praktisch schrumpffrei aushärtend. WEICON C eignet sich besonders als Klebstoff für großflächige Anwendungen, für das Ausgießen von Formen sowie für die Herstellung von Fixiervorrichtungen und Werkzeugen (z. B. Spritzgussformen). Es kann im Werkzeug- und Formenbau sowie in vielen weiteren industriellen Bereichen, die starker Wärmebeanspruchung unterliegen, zum Einsatz kommen. - ermittelt nach Aushärtung bei: 24 h RT + 14 h +120 °C Aluminium sandgestrahlt: 8 MPa Bauteiltemperatur: >3 °C über Taupunkt Biegefestigkeit|DIN EN ISO 178: 83 MPa Breite: 130.0 Bruchdehnung (Zug)|DIN EN ISO 527-2: 0,9 % Dichte der Mischung: 1,6 g/cm3 Dichte Harz: 1.8 g/cm3 Dichte Härter: 1.0 g/cm3 Druckfestigkeit|DIN EN ISO 604: 174.0 MPa Durchgangswiderstand|DIN EN 62631-3-1: 2,11·10^14 Ω·m E-Modul (Biege)|DIN EN ISO 178: 7200-7500 MPa E-Modul (Druck)|DIN EN ISO 604: 6200-6700 MPa E-Modul (Zug)|DIN EN ISO 527-2: 6400-7500 MPa Edelstahl V2A sandgestrahlt: 16.0 MPa Empfohlene Hilfsmittel: Winkelschleifer Strahlanlage Wärmetasche Heiß- oder Heizlüfter Glättkelle, Spachtel PE-Folie 0,2 mm Gewebeband Pinsel Schaumstoffrolle Fusselfreie Tücher Endhärte|(100 % der Festigkeit): 12 Std. Füllstoff: Aluminium Haftfestigkeit|DIN EN ISO 4624: 25 MPa Härte (Shore D)|DIN ISO 7619: 89±3 IMPA-Code: 812903/04 ISSA-Code: 75.509.07/08 max. Schichtstärke|je Arbeitsgang: 10.0 mm Mechanisch belastbar nach|(80 % der Festigkeit): 6 Std. Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Mischungsverhältnis nach Gewicht: 100:11 Mischungsverhältnis nach Volumen: 100:20 relative Luftfeuchtigkeit: < 85 % Schichtfolgezeit|(35 % der Festigkeit): 4 Std. Schrumpf: 0,07 % Stahl 1.0338 sandgestrahlt: 15.0 MPa Tg nach Aushärtung bei RT|(DSC): ~ +58 °C Tg nach Tempern (bei 120 °C)|(DSC): +120 °C Topfzeit|bei 20 °C, 500 g Ansatz: 60 Min. Verbrauch|Schichtstärke 1,0 mm: 1,6 kg/m2 Viskosität der Mischung|bei +25 °C: ~35.000 mPa·s Wärmeausdehnungskoeffizient|ISO 11359: 40·60^-6 K^-1 1/m·K Wärmeformbeständigkeit|DIN EN ISO 75-2 (*nach Tempern): +60 °C/+108 °C* Wärmekapazität|DIN EN ISO 22007-4: 0.96 J/(g·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.65 W/m·K Zugfestigkeit|DIN EN ISO 527-2: 50.0 MPa187,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
C | aluminiumgefülltes Epoxidharz-System für Reparatur und Formgebung | 0,2 kg | grauWEICON C ist ein temperaturbeständiges und fließfähiges Epoxidharz-System speziell für den industriellen Einsatz. Der Klebstoff ist nicht korrodierend, antimagnetisch und praktisch schrumpffrei aushärtend. WEICON C eignet sich besonders als Klebstoff für großflächige Anwendungen, für das Ausgießen von Formen sowie für die Herstellung von Fixiervorrichtungen und Werkzeugen (z. B. Spritzgussformen). Es kann im Werkzeug- und Formenbau sowie in vielen weiteren industriellen Bereichen, die starker Wärmebeanspruchung unterliegen, zum Einsatz kommen. - ermittelt nach Aushärtung bei: 24 h RT + 14 h +120 °C Aluminium sandgestrahlt: 8 MPa Bauteiltemperatur: >3 °C über Taupunkt Biegefestigkeit|DIN EN ISO 178: 83 MPa Breite: 110.0 Bruchdehnung (Zug)|DIN EN ISO 527-2: 0,9 % Dichte der Mischung: 1,6 g/cm3 Dichte Harz: 1.8 g/cm3 Dichte Härter: 1.0 g/cm3 Druckfestigkeit|DIN EN ISO 604: 174.0 MPa Durchgangswiderstand|DIN EN 62631-3-1: 2,11·10^14 Ω·m E-Modul (Biege)|DIN EN ISO 178: 7200-7500 MPa E-Modul (Druck)|DIN EN ISO 604: 6200-6700 MPa E-Modul (Zug)|DIN EN ISO 527-2: 6400-7500 MPa Edelstahl V2A sandgestrahlt: 16.0 MPa Empfohlene Hilfsmittel: Winkelschleifer Strahlanlage Wärmetasche Heiß- oder Heizlüfter Glättkelle, Spachtel PE-Folie 0,2 mm Gewebeband Pinsel Schaumstoffrolle Fusselfreie Tücher Endhärte|(100 % der Festigkeit): 12 Std. Füllstoff: Aluminium Haftfestigkeit|DIN EN ISO 4624: 25 MPa Härte (Shore D)|DIN ISO 7619: 89±3 IMPA-Code: 812903/04 ISSA-Code: 75.509.07/08 max. Schichtstärke|je Arbeitsgang: 10.0 mm Mechanisch belastbar nach|(80 % der Festigkeit): 6 Std. Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Mischungsverhältnis nach Gewicht: 100:11 Mischungsverhältnis nach Volumen: 100:20 relative Luftfeuchtigkeit: < 85 % Schichtfolgezeit|(35 % der Festigkeit): 4 Std. Schrumpf: 0,07 % Stahl 1.0338 sandgestrahlt: 15.0 MPa Tg nach Aushärtung bei RT|(DSC): ~ +58 °C Tg nach Tempern (bei 120 °C)|(DSC): +120 °C Topfzeit|bei 20 °C, 500 g Ansatz: 60 Min. Verbrauch|Schichtstärke 1,0 mm: 1,6 kg/m2 Viskosität der Mischung|bei +25 °C: ~35.000 mPa·s Wärmeausdehnungskoeffizient|ISO 11359: 40·60^-6 K^-1 1/m·K Wärmeformbeständigkeit|DIN EN ISO 75-2 (*nach Tempern): +60 °C/+108 °C* Wärmekapazität|DIN EN ISO 22007-4: 0.96 J/(g·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.65 W/m·K Zugfestigkeit|DIN EN ISO 527-2: 50.0 MPa32,94 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
B | stahlgefülltes Epoxidharz-System für Reparatur und Formgebung | 200 g | dunkelgrauDas Epoxidharz-System WEICON B eignet sich besonders für detaillierte Reproduktionen im Modell- und Formenbau, zur Herstellung von Werkzeugen, Schablonen, Lehren und Spannvorrichtungen, zum Ausfüllen von Lunkern und Mikroporositäten an Guss- und Stahlteilen sowie für allgemeine Reparaturarbeiten, bei denen eine stahlgefüllte Vergussmasse von Vorteil ist. Beim Wiederaufbau von schwer beschädigten Stahlbauteilen mit WEICON B entsteht an den Bauteilen kein Wärmeverzug und somit keine Störung des Metallgefüges, wie z. B. beim Auftragsschweißen. Es kann im Maschinenbau, im Werkzeugbau, im Modell- und Formenbau sowie in vielen weiteren Bereichen zum Einsatz kommen. - ermittelt nach Aushärtung bei: 24 h RT + 4 h +60 °C Aluminium sandgestrahlt: 12 MPa Bauteiltemperatur: >3 °C über Taupunkt Biegefestigkeit|DIN EN ISO 178: 72.0 MPa Breite: 97.0 Bruchdehnung (Zug)|DIN EN ISO 527-2: 1,2 % Dichte der Mischung: 2,5 g/cm3 Dichte Harz: 2.9 g/cm3 Dichte Härter: 1.0 g/cm3 Druckfestigkeit|DIN EN ISO 604: 106.0 MPa Durchgangswiderstand|DIN EN 62631-3-1: 2,21·10^14 Ω·m E-Modul (Biege)|DIN EN ISO 178: 4700-4900 MPa E-Modul (Zug)|DIN EN ISO 527-2: 4100-4600 MPa Edelstahl V2A sandgestrahlt: 22.0 MPa Empfohlene Hilfsmittel: Winkelschleifer Strahlanlage Wärmetasche Heiß- oder Heizlüfter Glättkelle, Spachtel PE-Folie 0,2 mm Gewebeband Pinsel Schaumstoffrolle Fusselfreie Tücher Endhärte|(100 % der Festigkeit): 24 Std. Füllstoff: Stahl Haftfestigkeit|DIN EN ISO 4624: 17.0 MPa Härte (Shore D)|DIN ISO 7619: 84 ± 3 IMPA-Code: 812905/06 ISSA-Code: 75.509.03/04 max. Schichtstärke|je Arbeitsgang: 30.0 mm Mechanisch belastbar nach|(80 % der Festigkeit): 13 Std. Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Mischungsverhältnis nach Gewicht: 100:10 Mischungsverhältnis nach Volumen: 100:29 relative Luftfeuchtigkeit: < 85 % Schichtfolgezeit|(35 % der Festigkeit): 9 Std. Schrumpf: 0,10 % Stahl 1.0338 sandgestrahlt: 20.0 MPa Tg nach Aushärtung bei RT|(DSC): ~ +57 °C Topfzeit|bei 20 °C, 500 g Ansatz: ~60 Min. Verbrauch|Schichtstärke 1,0 mm: 2,5 kg/m2 Viskosität der Mischung|bei +25 °C: 200.000 mPa·s Wärmeformbeständigkeit|DIN EN ISO 75-2: +67 °C Wärmekapazität|DIN EN ISO 22007-4: 0.65 J/(g·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.55 W/m·K Zugfestigkeit|DIN EN ISO 527-2: 43.0 MPa26,16 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter

-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **


Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Top-Angebote
Produkte zum Begriff Formgebung:
-
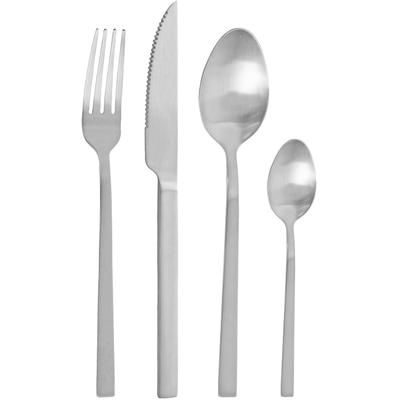
PINTINOX "DUKE" in moderner und zeitloser FormgebungDas Besteck-Set DUKE von Pintinox bringt völlig neue Akzente an prächtig gedeckte sowie schlicht gestaltete Tische. Die modernste Form des Besteckdesigns verbindet hochwertiges Material mit einer klar definierten Linienführung. Das 24-teilige Set...44,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PUR FLEUR Vase aus Glas moderne FormgebungElegante Vase aus Glas Stilvoll und vielseitig kombinierbar: Die Vase von PUR FLEUR passt wunderbar in verschiedene Wohnstile! Ob mit Blumen, Zweigen oder als einzelnes Dekostück: Verleihe deinen Räumen mit diesem geschmackvollen Accessoire eine einladende Note. Auf einen Blick ideal für Tisch, Sideboard oder Regal geeignet Zur Auswahl klein: ca. 14 cm Breite, 18 cm Höhe und 14 cm Tiefe groß: ca. 20 cm Breite, 24 cm Höhe und 20 cm Tiefe Identifikationsnummer GTIN: 4007698723170 Bitte beachten Dieser Artikel ist nicht an einen Paketshop, eine Packstation oder ins Ausland lieferbar.19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
C | aluminiumgefülltes Epoxidharz-System für Reparatur und Formgebung | 2 kg | grauWEICON C ist ein temperaturbeständiges und fließfähiges Epoxidharz-System speziell für den industriellen Einsatz. Der Klebstoff ist nicht korrodierend, antimagnetisch und praktisch schrumpffrei aushärtend. WEICON C eignet sich besonders als Klebstoff für großflächige Anwendungen, für das Ausgießen von Formen sowie für die Herstellung von Fixiervorrichtungen und Werkzeugen (z. B. Spritzgussformen). Es kann im Werkzeug- und Formenbau sowie in vielen weiteren industriellen Bereichen, die starker Wärmebeanspruchung unterliegen, zum Einsatz kommen. - ermittelt nach Aushärtung bei: 24 h RT + 14 h +120 °C Aluminium sandgestrahlt: 8 MPa Bauteiltemperatur: >3 °C über Taupunkt Biegefestigkeit|DIN EN ISO 178: 83 MPa Breite: 130.0 Bruchdehnung (Zug)|DIN EN ISO 527-2: 0,9 % Dichte der Mischung: 1,6 g/cm3 Dichte Harz: 1.8 g/cm3 Dichte Härter: 1.0 g/cm3 Druckfestigkeit|DIN EN ISO 604: 174.0 MPa Durchgangswiderstand|DIN EN 62631-3-1: 2,11·10^14 Ω·m E-Modul (Biege)|DIN EN ISO 178: 7200-7500 MPa E-Modul (Druck)|DIN EN ISO 604: 6200-6700 MPa E-Modul (Zug)|DIN EN ISO 527-2: 6400-7500 MPa Edelstahl V2A sandgestrahlt: 16.0 MPa Empfohlene Hilfsmittel: Winkelschleifer Strahlanlage Wärmetasche Heiß- oder Heizlüfter Glättkelle, Spachtel PE-Folie 0,2 mm Gewebeband Pinsel Schaumstoffrolle Fusselfreie Tücher Endhärte|(100 % der Festigkeit): 12 Std. Füllstoff: Aluminium Haftfestigkeit|DIN EN ISO 4624: 25 MPa Härte (Shore D)|DIN ISO 7619: 89±3 IMPA-Code: 812903/04 ISSA-Code: 75.509.07/08 max. Schichtstärke|je Arbeitsgang: 10.0 mm Mechanisch belastbar nach|(80 % der Festigkeit): 6 Std. Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Mischungsverhältnis nach Gewicht: 100:11 Mischungsverhältnis nach Volumen: 100:20 relative Luftfeuchtigkeit: < 85 % Schichtfolgezeit|(35 % der Festigkeit): 4 Std. Schrumpf: 0,07 % Stahl 1.0338 sandgestrahlt: 15.0 MPa Tg nach Aushärtung bei RT|(DSC): ~ +58 °C Tg nach Tempern (bei 120 °C)|(DSC): +120 °C Topfzeit|bei 20 °C, 500 g Ansatz: 60 Min. Verbrauch|Schichtstärke 1,0 mm: 1,6 kg/m2 Viskosität der Mischung|bei +25 °C: ~35.000 mPa·s Wärmeausdehnungskoeffizient|ISO 11359: 40·60^-6 K^-1 1/m·K Wärmeformbeständigkeit|DIN EN ISO 75-2 (*nach Tempern): +60 °C/+108 °C* Wärmekapazität|DIN EN ISO 22007-4: 0.96 J/(g·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.65 W/m·K Zugfestigkeit|DIN EN ISO 527-2: 50.0 MPa187,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Formgebung
-
C | aluminiumgefülltes Epoxidharz-System für Reparatur und Formgebung | 0,2 kg | grauWEICON C ist ein temperaturbeständiges und fließfähiges Epoxidharz-System speziell für den industriellen Einsatz. Der Klebstoff ist nicht korrodierend, antimagnetisch und praktisch schrumpffrei aushärtend. WEICON C eignet sich besonders als Klebstoff für großflächige Anwendungen, für das Ausgießen von Formen sowie für die Herstellung von Fixiervorrichtungen und Werkzeugen (z. B. Spritzgussformen). Es kann im Werkzeug- und Formenbau sowie in vielen weiteren industriellen Bereichen, die starker Wärmebeanspruchung unterliegen, zum Einsatz kommen. - ermittelt nach Aushärtung bei: 24 h RT + 14 h +120 °C Aluminium sandgestrahlt: 8 MPa Bauteiltemperatur: >3 °C über Taupunkt Biegefestigkeit|DIN EN ISO 178: 83 MPa Breite: 110.0 Bruchdehnung (Zug)|DIN EN ISO 527-2: 0,9 % Dichte der Mischung: 1,6 g/cm3 Dichte Harz: 1.8 g/cm3 Dichte Härter: 1.0 g/cm3 Druckfestigkeit|DIN EN ISO 604: 174.0 MPa Durchgangswiderstand|DIN EN 62631-3-1: 2,11·10^14 Ω·m E-Modul (Biege)|DIN EN ISO 178: 7200-7500 MPa E-Modul (Druck)|DIN EN ISO 604: 6200-6700 MPa E-Modul (Zug)|DIN EN ISO 527-2: 6400-7500 MPa Edelstahl V2A sandgestrahlt: 16.0 MPa Empfohlene Hilfsmittel: Winkelschleifer Strahlanlage Wärmetasche Heiß- oder Heizlüfter Glättkelle, Spachtel PE-Folie 0,2 mm Gewebeband Pinsel Schaumstoffrolle Fusselfreie Tücher Endhärte|(100 % der Festigkeit): 12 Std. Füllstoff: Aluminium Haftfestigkeit|DIN EN ISO 4624: 25 MPa Härte (Shore D)|DIN ISO 7619: 89±3 IMPA-Code: 812903/04 ISSA-Code: 75.509.07/08 max. Schichtstärke|je Arbeitsgang: 10.0 mm Mechanisch belastbar nach|(80 % der Festigkeit): 6 Std. Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Mischungsverhältnis nach Gewicht: 100:11 Mischungsverhältnis nach Volumen: 100:20 relative Luftfeuchtigkeit: < 85 % Schichtfolgezeit|(35 % der Festigkeit): 4 Std. Schrumpf: 0,07 % Stahl 1.0338 sandgestrahlt: 15.0 MPa Tg nach Aushärtung bei RT|(DSC): ~ +58 °C Tg nach Tempern (bei 120 °C)|(DSC): +120 °C Topfzeit|bei 20 °C, 500 g Ansatz: 60 Min. Verbrauch|Schichtstärke 1,0 mm: 1,6 kg/m2 Viskosität der Mischung|bei +25 °C: ~35.000 mPa·s Wärmeausdehnungskoeffizient|ISO 11359: 40·60^-6 K^-1 1/m·K Wärmeformbeständigkeit|DIN EN ISO 75-2 (*nach Tempern): +60 °C/+108 °C* Wärmekapazität|DIN EN ISO 22007-4: 0.96 J/(g·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.65 W/m·K Zugfestigkeit|DIN EN ISO 527-2: 50.0 MPa32,94 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
B | stahlgefülltes Epoxidharz-System für Reparatur und Formgebung | 200 g | dunkelgrauDas Epoxidharz-System WEICON B eignet sich besonders für detaillierte Reproduktionen im Modell- und Formenbau, zur Herstellung von Werkzeugen, Schablonen, Lehren und Spannvorrichtungen, zum Ausfüllen von Lunkern und Mikroporositäten an Guss- und Stahlteilen sowie für allgemeine Reparaturarbeiten, bei denen eine stahlgefüllte Vergussmasse von Vorteil ist. Beim Wiederaufbau von schwer beschädigten Stahlbauteilen mit WEICON B entsteht an den Bauteilen kein Wärmeverzug und somit keine Störung des Metallgefüges, wie z. B. beim Auftragsschweißen. Es kann im Maschinenbau, im Werkzeugbau, im Modell- und Formenbau sowie in vielen weiteren Bereichen zum Einsatz kommen. - ermittelt nach Aushärtung bei: 24 h RT + 4 h +60 °C Aluminium sandgestrahlt: 12 MPa Bauteiltemperatur: >3 °C über Taupunkt Biegefestigkeit|DIN EN ISO 178: 72.0 MPa Breite: 97.0 Bruchdehnung (Zug)|DIN EN ISO 527-2: 1,2 % Dichte der Mischung: 2,5 g/cm3 Dichte Harz: 2.9 g/cm3 Dichte Härter: 1.0 g/cm3 Druckfestigkeit|DIN EN ISO 604: 106.0 MPa Durchgangswiderstand|DIN EN 62631-3-1: 2,21·10^14 Ω·m E-Modul (Biege)|DIN EN ISO 178: 4700-4900 MPa E-Modul (Zug)|DIN EN ISO 527-2: 4100-4600 MPa Edelstahl V2A sandgestrahlt: 22.0 MPa Empfohlene Hilfsmittel: Winkelschleifer Strahlanlage Wärmetasche Heiß- oder Heizlüfter Glättkelle, Spachtel PE-Folie 0,2 mm Gewebeband Pinsel Schaumstoffrolle Fusselfreie Tücher Endhärte|(100 % der Festigkeit): 24 Std. Füllstoff: Stahl Haftfestigkeit|DIN EN ISO 4624: 17.0 MPa Härte (Shore D)|DIN ISO 7619: 84 ± 3 IMPA-Code: 812905/06 ISSA-Code: 75.509.03/04 max. Schichtstärke|je Arbeitsgang: 30.0 mm Mechanisch belastbar nach|(80 % der Festigkeit): 13 Std. Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Mischungsverhältnis nach Gewicht: 100:10 Mischungsverhältnis nach Volumen: 100:29 relative Luftfeuchtigkeit: < 85 % Schichtfolgezeit|(35 % der Festigkeit): 9 Std. Schrumpf: 0,10 % Stahl 1.0338 sandgestrahlt: 20.0 MPa Tg nach Aushärtung bei RT|(DSC): ~ +57 °C Topfzeit|bei 20 °C, 500 g Ansatz: ~60 Min. Verbrauch|Schichtstärke 1,0 mm: 2,5 kg/m2 Viskosität der Mischung|bei +25 °C: 200.000 mPa·s Wärmeformbeständigkeit|DIN EN ISO 75-2: +67 °C Wärmekapazität|DIN EN ISO 22007-4: 0.65 J/(g·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.55 W/m·K Zugfestigkeit|DIN EN ISO 527-2: 43.0 MPa26,16 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.