Domain kaufmännische-buchführung.de kaufen?
Wir ziehen mit dem Projekt
kaufmännische-buchführung.de um.
Sind Sie am Kauf der Domain
kaufmännische-buchführung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaufmännische-buchführung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für Lösung
Top-Angebote
Produkte zum Begriff Lösung:
-
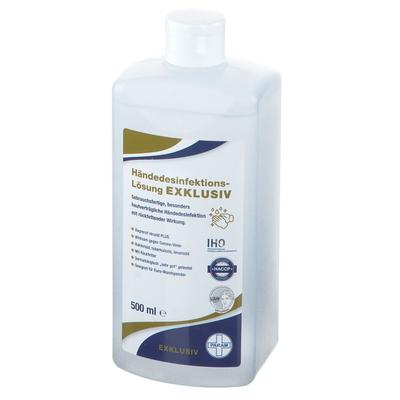
HÄNDEDESINFEKTION-Lösung Exklusiv Param 500 ml LösungUnbenanntes Dokument Händedesinfektion-Lösung Exklusiv Param Desinfektion für die Hände "Wirksamkeit geprüft" - Mit Rückfetter gegen das Austrocknen der Haut - Parfümfrei - Wirksam gegen Bakterien, Pilze und spezielle Viren - ohne Wasser und...11,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
NATRIUMCITRAT-Lösung 3,13% Eifelfango 10x100 ml LösungNatriumcitrat-Lösung 3,13 % EIFELFANGO® Zur Bestimmung der Blutkörperchensenkungsgeschwindigkeit bzw. zur Aufhebung der Blutgerinnung in vitro zu sonstigen diagnostischen Zwecken. Anwendung: Farbpunkt auf der Ampullenzwibel nach oben richten! Die...44,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
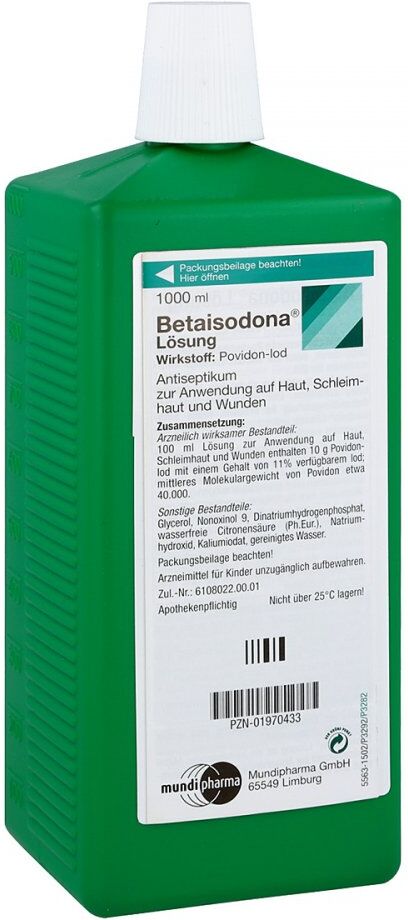
Betaisodona LösungAnwendungsgebiet von Betaisodona LösungBetaisodona® Lösung ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf Haut, Schleimhaut und Wunden.Betaisodona® Lösung wird einmalig angewendet zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z. B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen.Betaisodona® Lösung wird wiederholt zeitlich begrenzt angewendet zur antiseptischen Wundbehandlung (z. B. Druckgeschwüre, Unterschenkelgeschwüre), bei Verbrennungen, infizierten und superinfizierten Hauterkrankungen sowie zur chirurgischen Händedesinfektion.Wirkungsweise von Betaisodona LösungBetaisodona Lösung enthält den Wirkstoff Povidon-Iod und ist der Profi für die Erstversorgung von oberflächlichen, verschmutzten Wunden wie Schürf-, Riss-, Platz- und Kratzwunden. Betaisodona Lösung enthält den Wirkstoff Povidon-Iod. Dieser entfaltet seine umfassend keimtötende Wirkung in verdünnter oder unverdünnter Form beim Gurgeln und Spülen. Povidon-Iod wirkt Bakterien, Pilze, Sporen, Viren und bestimmte Einzeller (Protozoen). Besonders praktisch ist außerdem die natürliche gold-braune Farbe von Iod, welche die Wirksamkeit anzeigt. Verliert die Farbe an Intensität, bedeutet dies eine Erschöpfung der Wirksamkeit und es kann bei Bedarf neu aufgetragen werden.Wirkstoffe / Inhaltsstoffe / Zutaten100 mg Povidon iod11 mg IodCitronensäure, wasserfrei Hilfstoff (+)Dinatrium hydrogenphosphat Hilfstoff (+)Glycerol Hilfstoff (+)Kalium iodat Hilfstoff (+)Natrium hydroxid Hilfstoff (+)Nonoxinol-9 Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDie Lösung darf nicht angewendet werden:bei einer Schilddrüsenüberfunktion (Hyperthyreose) oder einer anderen bestehenden (manifesten) Schilddrüsenerkrankung,bei der sehr seltenen chronischen Hautentzündung Dermatitis herpetiformis Duhring,während und bis zum Abschluss einer Strahlentherapie mit Jod (Radio-Iod-Therapie)55,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **


Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Top-Angebote
Produkte zum Begriff Lösung:
-
Sparset Lugolsche Lösung und DMSOLugolsche Lösung: Lugolsche Lösung < 5% / zertifizierte Pipette / 100 ml / Jod in Premiumqualität Lugolsche Lösung (Ph. Eur.) - vielfältig einsetzbar Inhalt: 5 % lod, 10 % Kaliumiodid, 85 g bidestilliertes Wasser Kopp DMSO 99,9% Ph. Eur. Dimethylsulfoxid Pharma 1 Liter Bestes DMSO in Ph.-Eur.-Qualität! Die Preise für die Beschaffung der Rohstoffe, die für unser hochwertiges DMSO benötigt werden, sind erheblich gestiegen. Aus diesem Grund müssen wir leider einen Teil dieser erhöhten Preise an Sie weitergeben. Die Preiserhöhung ist notwendig, um sicherzustellen, dass wir die Qualität und Reinheit unseres Produkts beibehalten können. Wir sind uns bewusst, dass Sie Wert auf erstklassige Ware legen, und wir möchten sicherstellen, dass unser DMSO weiterhin Ihren Erwartungen entspricht. Für Ihre Unterstützung und Ihr Verständnis sind wir Ihnen dankbar, da diese Preisanpassung es uns ermöglicht, Ihnen auch in Zukunft ein Produkt von höchster Qualität anzubieten. Sichern Sie sich jetzt Ihren Vorrat - bevor die Rohstoffpreise noch weiter steigen! Lagerung Behälter gut verschlossen an einem trockenen, gut belüfteten Ort aufbewahren. Lagertemperatur über 20 °C, um Kristallisation zu vermeiden. Hinweis: Schmelzpunkt: 18 °C. Bei niedrigen Temperaturen unter 18 °C kristallisiert DMSO. Sollte das DMSO kristallisiert sein, die Flasche so lange in warmes Wasser stellen, bis es sich wieder verflüssigt hat. Nicht in der Mikrowelle erwärmen, dies zerstört die Struktur des DMSO. Versand: bruchsicher verpackt Hergestellt in Deutschland für Kopp Verlag37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
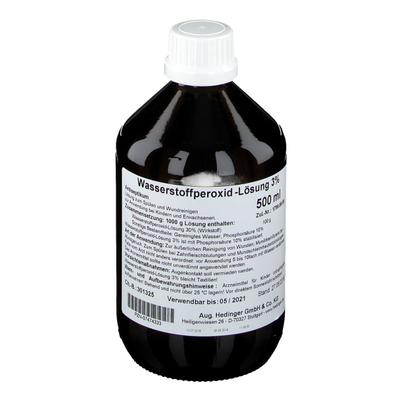
WASSERSTOFFPEROXID-Lösung 3% Standardzulassung 500 ml LösungWasserstoffperoxid-Lösung 3 % Antiseptikum Lösung zum Spülen und Wundreinigen zur Anwendung bei Kindern und Erwachsenen. Art der Anwendung: Zur äußerlichen Reinigung von Wunden; Munddesinfiziens bei undgeruch. Zum Spülen bei Zahnfleischblutungen und...13,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
HÄNDEDESINFEKTION-Lösung Exklusiv Param 500 ml LösungUnbenanntes Dokument Händedesinfektion-Lösung Exklusiv Param Desinfektion für die Hände "Wirksamkeit geprüft" - Mit Rückfetter gegen das Austrocknen der Haut - Parfümfrei - Wirksam gegen Bakterien, Pilze und spezielle Viren - ohne Wasser und...11,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
NATRIUMCITRAT-Lösung 3,13% Eifelfango 10x100 ml LösungNatriumcitrat-Lösung 3,13 % EIFELFANGO® Zur Bestimmung der Blutkörperchensenkungsgeschwindigkeit bzw. zur Aufhebung der Blutgerinnung in vitro zu sonstigen diagnostischen Zwecken. Anwendung: Farbpunkt auf der Ampullenzwibel nach oben richten! Die...44,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Lösung
-
Betaisodona LösungAnwendungsgebiet von Betaisodona LösungBetaisodona® Lösung ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf Haut, Schleimhaut und Wunden.Betaisodona® Lösung wird einmalig angewendet zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z. B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen.Betaisodona® Lösung wird wiederholt zeitlich begrenzt angewendet zur antiseptischen Wundbehandlung (z. B. Druckgeschwüre, Unterschenkelgeschwüre), bei Verbrennungen, infizierten und superinfizierten Hauterkrankungen sowie zur chirurgischen Händedesinfektion.Wirkungsweise von Betaisodona LösungBetaisodona Lösung enthält den Wirkstoff Povidon-Iod und ist der Profi für die Erstversorgung von oberflächlichen, verschmutzten Wunden wie Schürf-, Riss-, Platz- und Kratzwunden. Betaisodona Lösung enthält den Wirkstoff Povidon-Iod. Dieser entfaltet seine umfassend keimtötende Wirkung in verdünnter oder unverdünnter Form beim Gurgeln und Spülen. Povidon-Iod wirkt Bakterien, Pilze, Sporen, Viren und bestimmte Einzeller (Protozoen). Besonders praktisch ist außerdem die natürliche gold-braune Farbe von Iod, welche die Wirksamkeit anzeigt. Verliert die Farbe an Intensität, bedeutet dies eine Erschöpfung der Wirksamkeit und es kann bei Bedarf neu aufgetragen werden.Wirkstoffe / Inhaltsstoffe / Zutaten100 mg Povidon iod11 mg IodCitronensäure, wasserfrei Hilfstoff (+)Dinatrium hydrogenphosphat Hilfstoff (+)Glycerol Hilfstoff (+)Kalium iodat Hilfstoff (+)Natrium hydroxid Hilfstoff (+)Nonoxinol-9 Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDie Lösung darf nicht angewendet werden:bei einer Schilddrüsenüberfunktion (Hyperthyreose) oder einer anderen bestehenden (manifesten) Schilddrüsenerkrankung,bei der sehr seltenen chronischen Hautentzündung Dermatitis herpetiformis Duhring,während und bis zum Abschluss einer Strahlentherapie mit Jod (Radio-Iod-Therapie)55,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.