Domain kaufmännische-buchführung.de kaufen?
Wir ziehen mit dem Projekt
kaufmännische-buchführung.de um.
Sind Sie am Kauf der Domain
kaufmännische-buchführung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaufmännische-buchführung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Was regelt das Wettbewerbsrecht?
Das Wettbewerbsrecht regelt den fairen Wettbewerb zwischen Unternehmen, um Monopole und Kartelle zu verhindern. Es soll sicherstellen, dass Verbraucher von einem vielfältigen Angebot und fairen Preisen profitieren können. Zudem schützt es kleine Unternehmen vor unfairen Praktiken großer Konzerne. Das Wettbewerbsrecht legt auch Regeln fest, um Fusionen und Übernahmen zu kontrollieren und so die Vielfalt des Marktes zu erhalten. Insgesamt dient es dazu, einen gesunden Wettbewerb zu gewährleisten und die Marktwirtschaft zu regulieren. **

Ähnliche Suchbegriffe für Wettbewerbsrecht
Top-Angebote
Produkte zum Begriff Wettbewerbsrecht:
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2020Ob Einnahmen-Überschuss-Rechnung oder Bilanz mit Jahresabschluss: Dank der Buchführungssoftware von Lexware müssen Sie kein ausgebildeter Bilanzbuchhalter sein, um die Finanzbuchhaltung (Fibu) fehlerfrei zu erstellen. Denn mit Lexware leicht bedienbaren Bilanz-Software geht Buchen einfach und schnell. Besonders praktisch sind die fertigen Buchungsvorlagen. 365 Tage Laufzeit: Innerhalb der 365-tägigen Nutzungsdauer der Software haben Sie Zugriff auf den vollen Leistungsumfang der Software und erhalten alle Updates kostenlos. So ist sichergestellt, dass Sie 365 Tage mit einer topaktuellen Software arbeiten. Nach Ablauf der Nutzungsdauer muss diese kostenpflichtig verlängert werden. Ansonsten können Sie nur noch auf Ihre Daten zugreifen, das Programm aber nicht mehr nutzen. Die Leistungen auf einen Blick: Einnahmen-Überschuss-Rechnung Doppelte Buchführung mit Jahresa...224,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2027Lexware Buchhaltung - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 1024416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **


Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Top-Angebote
Produkte zum Begriff Wettbewerbsrecht:
-
Noris Gewinn mitNoris Gewinn mit Highlights Strategisches Spielvergnügen: Fördert das strategische Denken und die Konzentration von Kindern ab 3 Jahren. Hochwertige Materialien: Aus robusten und langlebigen Materialien für einen hohen Spielspaß. Für bis zu 420,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
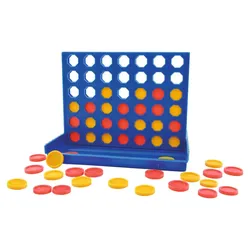
Noris Spiele Gewinn mit..."Gewinn mit …" ist ein Spieleklassiker unter den Kinderspielen. Versuche als erster eine Viererkette von Chips deiner Farbe aufzubauen. Dies gelingt dir durch geschicktes Hineinwerfen und Konzentration. Inhalt - Steckraster mit Aufbewahrungswanne für die Spielsteine - Spielsteine in zwei Farben - Spielanleitung11,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Lexware buchhaltung 2025Lexware buchhaltung 2025, Jahreslizenz - Produktbeschreibung Lexware buchhaltung 2025, Jahreslizenz: Die ideale Lösung für Ihre Finanzbuchhaltung Die Buchhaltung ist das Herzstück jedes Unternehmens und spielt eine entscheidende Rolle für die finanzielle Übersicht und Planung. **Lexware buchhaltung 2025, Jahreslizenz** bietet eine professionelle und benutzerfreundliche Softwarelösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software hilft Ihnen, Ihre Buchhaltung effizient und rechtssicher zu organisieren, von der einfachen Einnahmen-Überschuss-Rechnung bis hin zur doppelten Buchführung und Bilanzierung. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware buchhaltung 2025 und warum es die perfekte Wahl für Ihre Finanzbuchhaltung ist. Was ist Lexware buchhaltung 2025, Jahresli...374,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2020Ob Einnahmen-Überschuss-Rechnung oder Bilanz mit Jahresabschluss: Dank der Buchführungssoftware von Lexware müssen Sie kein ausgebildeter Bilanzbuchhalter sein, um die Finanzbuchhaltung (Fibu) fehlerfrei zu erstellen. Denn mit Lexware leicht bedienbaren Bilanz-Software geht Buchen einfach und schnell. Besonders praktisch sind die fertigen Buchungsvorlagen. 365 Tage Laufzeit: Innerhalb der 365-tägigen Nutzungsdauer der Software haben Sie Zugriff auf den vollen Leistungsumfang der Software und erhalten alle Updates kostenlos. So ist sichergestellt, dass Sie 365 Tage mit einer topaktuellen Software arbeiten. Nach Ablauf der Nutzungsdauer muss diese kostenpflichtig verlängert werden. Ansonsten können Sie nur noch auf Ihre Daten zugreifen, das Programm aber nicht mehr nutzen. Die Leistungen auf einen Blick: Einnahmen-Überschuss-Rechnung Doppelte Buchführung mit Jahresa...224,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Was regelt das Wettbewerbsrecht?
Das Wettbewerbsrecht regelt den fairen Wettbewerb zwischen Unternehmen, um Monopole und Kartelle zu verhindern. Es soll sicherstellen, dass Verbraucher von einem vielfältigen Angebot und fairen Preisen profitieren können. Zudem schützt es kleine Unternehmen vor unfairen Praktiken großer Konzerne. Das Wettbewerbsrecht legt auch Regeln fest, um Fusionen und Übernahmen zu kontrollieren und so die Vielfalt des Marktes zu erhalten. Insgesamt dient es dazu, einen gesunden Wettbewerb zu gewährleisten und die Marktwirtschaft zu regulieren. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Wettbewerbsrecht
-
Lexware Buchhaltung 2027Lexware Buchhaltung - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 1024416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Agrar- und Lebensmittel-WettbewerbsrechtAgrar- und Lebensmittel-Wettbewerbsrecht , AgrarOLkG, AgrarOLkV, GMO (Auszug), acht weitere Verordnungen, UTP, Nachhaltigkeitsinitiativen ua. Kommentar , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240522, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Busse, Christian~Gayk, Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 788, Keyword: Agrarlieferkette; Agrarorganisationen; Agrarorganisationen-und-Lieferketten-Gesetz; Agrarorganisationen-und-Lieferketten-Verordnung; Agrarorganisationenrecht; Agrarrecht; Kartellrecht; Lauterkeitsrecht; Lebensmittellieferkette; Lebensmittelrecht; UTP; UTP-Richtlinie; Unlautere Handelspraktiken; Wettbewerbsrecht; fair ökologisch nachhaltig, Fachschema: Lebensmittelrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 788 Blätter, Länge: 202, Breite: 141, Höhe: 44, Gewicht: 880, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Europäisches WettbewerbsrechtEuropäisches Wettbewerbsrecht , Der Schröter/Klotz/von Wendland ist seit über 20 Jahren das Referenzwerk zum europäischen Wettbewerbsrecht. Aus gutem Grund: Thematisch deckt er das gesamte Kartell-, Fusions- und Beihilfenrecht mit allen Verfahrensregeln ab. Hinzu kommen Bezüge zu spezifischen neuen Instrumenten der Vorabkontrolle, z.B. für digitale Plattformen und für Direktinvestitionen aus Drittstaaten; im Beihilfenrecht die jüngste Überarbeitung der Allgemeinen Gruppenfreistellungsverordnung, die den ökologischen und den digitalen Wandel zu erleichtern und zu beschleunigen soll, oder dem vorübergehenden Krisenbeihilfenrahmen. Kommentiert werden die Regelungen überwiegend von Autorinnen und Autoren aus dem Brüsseler Umfeld, darunter viele aktuelle oder ehemalige Beamte der EU-Institutionen. Sie präsentieren somit Darstellungen und Interpretationen aus erster Hand, die in der Praxis erhebliches Argumentationsgewicht haben dürften. Umfassend Sämtliche für die Praxis wichtigen primär- und sekundärrechtlichen Vorschriften sind kommentiert. Im Kartellrecht Art. 101 AEUV zum Kartellverbot Art. 102 AEUV zum Missbrauchsverbot Alle wichtigen Gruppenfreistellungsverordnungen (von Forschungs- und Entwicklungs-GVO bis Vertikal-GVO) Verfahrens-Verordnung 1/2003 Fusionskontroll-Verordnung mit Durchführungsvorschriften Art 106 AEUV und regulierte Sektoren einschl. Digital Markets Act Schadensersatz-Richtlinie Integriert: die wichtigsten Leitlinien und Bekanntmachungen Die Schwerpunkte: Kartellverbote Kooperationsabsprachen Liefer- und Bezugsverpflichtungen Kartellschadensersatz Aktuelle Rechtsprechung zu Missbrauchspraktiken Neuerungen bei der Fusionskontrolle Vorabregulierung bestimmter Sektoren zur Wettbewerbssicherung Im Beihilferecht Art. 107-109 AEUV De-minimis-Verordnung Gruppenfreistellungs- und Beihilfenverfahrens-VO Drittstaatensubventionsverordnung Freihandelsabkommen der EU; das EU-UK Handels- und Kooperationsabkommen Integriert: die wichtigsten Leitlinien und Bekanntmachungen Die Schwerpunkte: Der Unternehmensbegriff, Merkmal der Selektivität, Wettbewerbsverfälschung, der Privatinvestorentest Genehmigungstatbestände Ermessensausnahmen Horizontale Beihilfen KMU-Beihilfen Sektorenspezifische Beihilfebereiche: (Agrar/Verkehr/Klima-/Umweltschutz- und Energie) DAWI-Beschluss, Unionsrahmen für anmeldepflichtige DAWI-Beihilfen und DAWI-De-minimis-Verordnung Aktuell Die 3. Auflage ist in allen Bereichen auf dem Stand 2023, z.B.: neue Allgemeine Gruppenfreistellungsverordnung im Beihilferecht neue Vertikal-GVO für Liefer- und Bezugsbeschränkungen neuer DMA - Digital Markets Act Technologietransfer-GVO neue Richtlinien, z.B. ECN+1-Richtlinie in der neuesten Fassung der VO 316/2014 neue Gruppenfreistellungs-VO (Green Deal AGVO) vorübergehender Krisenbeihilferahmen Beihilfen für den Breitbandnetzausbau Klima-, Umweltschutz- und Energiebeihilfen Die Brüsseler Sicht Im Mittelpunkt steht die aktuelle Entscheidungspraxis der Kommission und die Rechtsprechung der Unionsgerichte Die Autorinnen und Autoren Dr. Rafael Aigner | RiLG Dr. Ulrich Bartl , LL.M. Eur., LL.M. (Columbia) | RAin Laura Melusine Baudenbacher | Prof. Dr. Rainer Becker , LL.M. (McGill) | Dr. Andreas Bergmann | Dr. Niklas Brüggemann | Dr. Céline Chazelas-Baur | Prof. Dr. Daniel Dittert , Licencié en droit (Université Paris II, Panthéon-Assas) | Dr. Rüdiger Dohms , LL.M. | Dr. Beata Dziechciarz | Friedrich Erlbacher | Dr. Hans W. Friederiszick | Philipp Gasparon | RA Anton Gerber , LL.M. | RA Sebastian Gerber , LL.M. (King's College London) | Marcel Haag , LL.M. | Dr. Nicole Hacker | RA Oliver Heinisch | RA Simon Hirsbrunner , lic. en droit, LL.M. (Exeter), DHEE (College of Europe) | RA Dr. Michael Hofmann , LL.M. | Dr. Johannes Holzwarth , LL.M. (Chicago) | RAin Kim-Simone Janutta | Fabian Kaisen | Dr. Manuel Kellerbauer , Maître en Droit International et Européen | Philip Kienapfel , LL.M. (Columbia) | RA Dr. Max Klasse | RA Robert Klotz , D.E.A. (Montpellier) | RA Dr. Sebastian Konrads , LL.M. | Dr. James Kröger , LL.M. (London) | Mag. (FH) Mag. Dr. Josefine Kuhlmann , LL.M. | RA Bernhard C. Lauterburg | RAin Valentine Lemonnier , LL.M. (Brüssel) | Prof. Tim Maxian Rusche , Docteur en droit, MPA (Harvard), LL.M. (Köln/Paris) | Dr. Dr. Wolfgang Mederer | Dr. Gerald Miersch , LL.M. | Dr. Wolfgang Müller | Dr. Agnieszka Nowakowska-Xenakis | Johannes Persch , LL.M. (Chicago) | René Plank , LL.M. | Dr. Jean-Christophe Puffer- Mariette , LL.M. | RA Dr. Stefan Rating , MCIArb | Dr. Simone Ritzek-Seidl | Dr. Michael Sánchez Rydelski | Dr. Ralf Sauer , LL.M. | Prof. Dr. h.c. Helmuth Schröter | RAin Maria Jesus Segura Catalán , LLM.Eur. | Dr. Yvonne Simon , LL.M. | Markus Spörer | Hanna Standtke | Dr. Oliver Stehmann | Dr. Satish Sule , LL.M.Eur. | Stepan Svoboda | RAin Ramona Tax | Prof. Dr. Jörg Philipp Terhechte | Prof. Dr. Dimitris Triantafyllou | RA Prof. Dr. Robin van der Hout , LL.M. | RA Dr. Philipp Voet van Vormizeele | RA Jan Vollkammer | Christian Vollrath , LL.M. (London), Maîtrise en Droit (Montpellier) | RA Dr. Christian von Köckritz | Bernhard von Wendland | RA Dr. Christian Wagner | RA Michael Jürgen Werner , LL.M. (King's College London) | RA Dr. Rainer Wessely , LL.M. | Thomas Wiese | Bernhard Windisch | RA Prof. Dr. Philipp Zurkinden , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240311, Redaktion: Schröter, Helmuth~Klotz, Robert~Wendland, Bernhard von, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 3174, Keyword: Beihilfenrecht; EU; Europarecht; Europäisches Kartellrecht; Europäisches Wettbewerbsrecht; Fusionskontrolle; Wettbewerbs- und Kartellrecht; Wettbewerbsregeln für Unternehmen; Wettbewerbsregeln in internationalen Abkommen, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Handelsrecht~International (Recht)~Internationales Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Wettbewerbs- und Kartellrecht~Internationales Recht~Rechtswissenschaft, allgemein, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 3174 Blätter, Länge: 248, Breite: 180, Höhe: 78, Gewicht: 2534, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.