Domain kaufmännische-buchführung.de kaufen?
Wir ziehen mit dem Projekt
kaufmännische-buchführung.de um.
Sind Sie am Kauf der Domain
kaufmännische-buchführung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaufmännische-buchführung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für Optisch
Top-Angebote
Produkte zum Begriff Optisch:
-
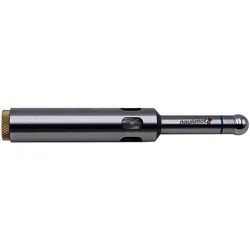
Kantentaster mit 16 mm Schaft, optisch und akustisch<p>Dieser batteriebetriebene Kantentaster gibt ein akustisches und optisches Signal ab, sobald der Tastkopf die anzufahrende Bezugskante berührt. Die Positionsfindung ist bei dieser Art von Kantentastern eindeutiger und einfacher als beim Einsatz von mechanischen Kantentastern. Ein weiterer Vorteil von optischen bzw. akustischen Kantentastern ist, dass die Arbeitsspindel der Maschine beim Messvorgang nicht eingeschaltet sein muss. Die optische und akustische Signalgebung funktioniert bei allen leitenden und auch schwach leitenden Materialoberflächen. Der Kantentaster verfügt über einen Tastkopf mit 10 mm Durchmesser, welcher im Inneren des Einspannschafts über eine Feder mit diesem verbunden ist. Der Einspannschaft weist einen Durchmesser von 16 mm auf. Die Oberfläche ist gehärtet und geschliffen, die Genauigkeit beträgt 0,01 mm. Zur praktischen und sachgerechten Aufbewa...37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kantentaster mit 20 mm Schaft, optisch und akustisch<p>Dieser batteriebetriebene Kantentaster gibt ein akustisches und optisches Signal ab, sobald der Tastkopf die anzufahrende Bezugskante berührt. Die Positionsfindung ist bei dieser Art von Kantentastern eindeutiger und einfacher als beim Einsatz von mechanischen Kantentastern. Ein weiterer Vorteil von optischen bzw. akustischen Kantentastern ist, dass die Arbeitsspindel der Maschine beim Messvorgang nicht eingeschaltet sein muss. Die optische und akustische Signalgebung funktioniert bei allen leitenden und auch schwach leitenden Materialoberflächen. Der Kantentaster verfügt über einen Tastkopf mit 10 mm Durchmesser, welcher im Inneren des Einspannschafts über eine Feder mit diesem verbunden ist. Der Einspannschaft weist einen Durchmesser von 20 mm auf. Die Oberfläche ist gehärtet und geschliffen, die Genauigkeit beträgt 0,01 mm. Zur praktischen und sachgerechten Aufbewa...37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
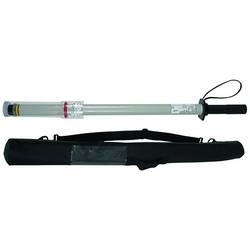
DEHN 767724 Spannungsprüfer OptischKapazitiver Spannungsprüferset PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Mit Universalzahnkupplung nach DIN VDE 0682-211 (EN/IEC 60832). Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung, inklusive Transportbehälter.4219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Top-Angebote
Produkte zum Begriff Optisch:
-
DEHN 767139 Phasen- und Drehfeldprüfer OptischElektronischer, aktiver Phasenvergleicher DEHNcap/PC-LRM in Kunstledertasche untergebracht, mit drei getrennten LED-Anzeigen nach DIN VDE 0682-415 (EN/IEC 61243-5) für das allpolige Feststellen der Phasengleichheit an Schaltanlagen mit LRM-Messbuchsen. Einsatz an HR-Messbuchsen über zwei HR-LRM-Messadapter. Für Nennspannungen bis 45 kV / 50 Hz (Drehstromsystem). Mit integrierter Eigenprüfvorrichtung und Batterieüberwachung. Gerät erfasst Nulldurchgänge der beiden zu vergleichenden Systeme.1489,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
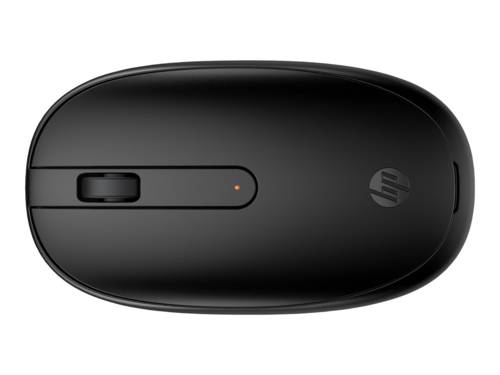
HP 245 - Maus - rechts- und linkshändig - optischProduktbeschreibung : HP 245 - Maus - Bluetooth 5.1 - SchwarzGerätetyp : MausAnschlusstechnik : Kabellos - Bluetooth 5.1Farbe : SchwarzAusrichtung : Rechts- und linkshändigAbmessungen (Breite x Tiefe x Höhe) : 10.7 cm x 6.05 cm x 2.931 cmGewicht : 54.2 gLokalisierung : Englisch / EuropaMovement Detection Technologie : OptischAnzahl Tasten : 3Bewegungsauflösung : 1600 dpiLeistungsmerkmale : Scrolling - RadBatterie : AA-TypErforderliches Betriebssystem : Windows 11, Windows 10, Apple MacOS, Google Chrome OS13,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kantentaster mit 16 mm Schaft, optisch und akustisch<p>Dieser batteriebetriebene Kantentaster gibt ein akustisches und optisches Signal ab, sobald der Tastkopf die anzufahrende Bezugskante berührt. Die Positionsfindung ist bei dieser Art von Kantentastern eindeutiger und einfacher als beim Einsatz von mechanischen Kantentastern. Ein weiterer Vorteil von optischen bzw. akustischen Kantentastern ist, dass die Arbeitsspindel der Maschine beim Messvorgang nicht eingeschaltet sein muss. Die optische und akustische Signalgebung funktioniert bei allen leitenden und auch schwach leitenden Materialoberflächen. Der Kantentaster verfügt über einen Tastkopf mit 10 mm Durchmesser, welcher im Inneren des Einspannschafts über eine Feder mit diesem verbunden ist. Der Einspannschaft weist einen Durchmesser von 16 mm auf. Die Oberfläche ist gehärtet und geschliffen, die Genauigkeit beträgt 0,01 mm. Zur praktischen und sachgerechten Aufbewa...37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kantentaster mit 20 mm Schaft, optisch und akustisch<p>Dieser batteriebetriebene Kantentaster gibt ein akustisches und optisches Signal ab, sobald der Tastkopf die anzufahrende Bezugskante berührt. Die Positionsfindung ist bei dieser Art von Kantentastern eindeutiger und einfacher als beim Einsatz von mechanischen Kantentastern. Ein weiterer Vorteil von optischen bzw. akustischen Kantentastern ist, dass die Arbeitsspindel der Maschine beim Messvorgang nicht eingeschaltet sein muss. Die optische und akustische Signalgebung funktioniert bei allen leitenden und auch schwach leitenden Materialoberflächen. Der Kantentaster verfügt über einen Tastkopf mit 10 mm Durchmesser, welcher im Inneren des Einspannschafts über eine Feder mit diesem verbunden ist. Der Einspannschaft weist einen Durchmesser von 20 mm auf. Die Oberfläche ist gehärtet und geschliffen, die Genauigkeit beträgt 0,01 mm. Zur praktischen und sachgerechten Aufbewa...37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Optisch
-
DEHN 767724 Spannungsprüfer OptischKapazitiver Spannungsprüferset PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Mit Universalzahnkupplung nach DIN VDE 0682-211 (EN/IEC 60832). Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung, inklusive Transportbehälter.4219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767413 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) speziell an Bahnenergieanlagen 15 kV / 16,7 Hz. Inklusive Hakenelektrode und steckbarem Abschlussteil mit Ringöse zum einfachen und sicherem Mastaufstieg. Auch bei Niederschlägen verwendbar.1965,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767415 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) und E DIN VDE 0682-421 zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) an einseitig geerdeten Einphasenschaltanlagen und elektrischen Weichenheizanlagen (EWHA) für den Spannungsbereich 6 . 20 kV / 16,7 Hz. Auch bei Niederschlägen verwendbar.1705,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.