Domain kaufmännische-buchführung.de kaufen?
Wir ziehen mit dem Projekt
kaufmännische-buchführung.de um.
Sind Sie am Kauf der Domain
kaufmännische-buchführung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaufmännische-buchführung.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Warum heißt der Papst Papst?
Der Titel "Papst" leitet sich vom lateinischen Wort "papa" ab, was so viel wie "Vater" bedeutet. Der Papst wird als geistlicher Vater der römisch-katholischen Kirche angesehen. Der Titel wurde erstmals im 3. Jahrhundert für Bischöfe verwendet, später wurde er speziell für den Bischof von Rom, den Papst, reserviert. Der Papst ist das Oberhaupt der katholischen Kirche und wird als Stellvertreter Christi auf Erden betrachtet. Die Bezeichnung "Papst" wird seit vielen Jahrhunderten für den Bischof von Rom verwendet und hat sich im Laufe der Zeit als offizielle Amtsbezeichnung etabliert. **

Ähnliche Suchbegriffe für Papst
Top-Angebote
Produkte zum Begriff Papst:
-
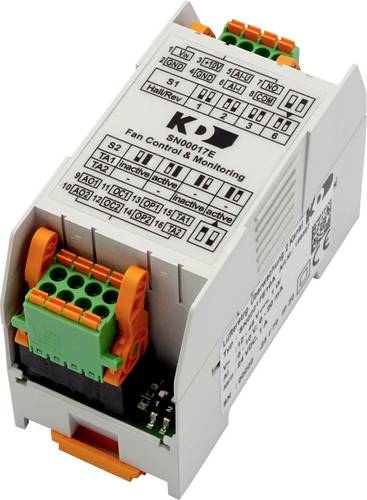
EBM Papst 169893 Steuerungsmodul SN18Das Gerät setzt ein analoges Standard Signal (0…10 V oder Potentiometer und 4…20 mA) in ein PWM-Signal (0…100 % Tastverhältnis) um. Es stellt zwei verschiedene Typen von PWM-Steuerschnittstellen (OC – Open Collector und OP – Open Collector mit Pullup) zur Verfügung, die jeweils das gleiche Tastverhältnis ausgeben. Zusätzlich ist ein analoger 0…10 V Ausgang AO vorhanden, der ebenfalls die gleiche Drehzahl ausgibt. Sollten beide Signaleingänge (AI-U und AI-I) beschaltet sein, wird das höhere sich ergebende Drehzahl-Steuersignal ausgegeben. Das Modul überwacht an TA1 und TA2 die Drehzahl von bis zu zwei Ventilatoren die über Hall-Ausgänge (Tacho) verfügen. Über den DIP-Schalter S2 kann für jeden der beiden Ventilator-Anschlüsse eingestellt werden, ob dieser überwacht wird oder nicht. Mit einem weiteren DIP-Schalter S1 muss die vom Ventilator-Typ abhängige Anzahl der Hallimpulse je Umdrehung eingestellt werden. Damit errechnet das Gerät aus dem Tacho-Signal des Ventilators die Drehzahl und vergleicht diese mit einem festen Schwellwert. Das Modul meldet das Unterschreiten des Schwellwer-tes durch den Alarmkontakt und einer roten LED, die an jedem der beiden Ventilator-Anschlüsse vorhanden ist. Der Alarmkontakt (potentialfreier Schließer) wird so betrieben, dass er im fehlerfreien Betrieb oder wenn das Dreh-zahl-Steuersignal weniger als 15 % beträgt angezogen ist und bei einem Fehler oder Spannungsausfall abfällt. Ein Fehler liegt vor, wenn an einem überwachten Ventilator-Anschluss der Drehzahlschwellwert für min. 10 Sekunden unterschritten wird. Liegt der Fehler nicht mehr an, wird der Alarmkontakt zurückgesetzt. Die Fehlerüberwachung ist nur dann aktiv, wenn das Drehzahl-Steuersignal min. 15 % beträgt. Die Überwachung der Ventilatoren wird erst 10 Sekunden nach dem Zuschalten der Versorgungsspannung bzw. nach dem Überschreiten der 15 % Schwelle des Drehzahl-Steuersignals aktiviert. Der Alarmkontakt ist während dieser Anlaufzeit angezogen. Anwendung: - Drehzahlsteuerung und Ausfallerkennung von Motoren / Ventilatoren in Schaltschränken, Hei-zungs-, Lüftungs- und Klimageräten die über ein PWM / 0…10 V - Steuereingang und / oder einen Hall-Ausgang verfügen - Umsetzung eines analogen Standard Signals (z.B. Ausgang einer SPS) in ein PWM-Signal zur Dreh-zahlstellung von Motoren und Ventilatoren die über ein PWM / 0…10 V – Steuereingang verfügen - Drehzahlsteuerung mittels Potentiometer (extern anschließbar, nicht integriert) von Motoren und Ventilatoren die über ein PWM / 0…10 V – Steuereingang verfügen216,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Papst Benedikt immer noch Papst?
Nein, Papst Benedikt XVI. ist nicht mehr Papst. Er trat im Jahr 2013 zurück und sein Nachfolger, Papst Franziskus, wurde zum neuen Oberhaupt der katholischen Kirche gewählt. Seit seinem Rücktritt lebt Papst Benedikt XVI. zurückgezogen im Vatikan und führt ein Leben im Gebet und in der Kontemplation. Obwohl er nicht mehr offiziell Papst ist, wird er immer noch als "Papst emeritus" bezeichnet und genießt weiterhin Respekt und Anerkennung in der katholischen Gemeinschaft. **
-
Wer war vor Papst Franziskus Papst?
Wer war vor Papst Franziskus Papst? Vor Papst Franziskus war Papst Benedikt XVI. das Oberhaupt der katholischen Kirche. Benedikt XVI. wurde am 19. April 2005 zum Papst gewählt und trat am 28. Februar 2013 zurück, was zu der Wahl von Papst Franziskus führte. Benedikt XVI. war der erste Papst seit über 600 Jahren, der freiwillig zurücktrat. Er ist auch bekannt für seine theologischen Schriften und seine konservativen Ansichten. **
-
Wer war der erste Papst, und wie wird der Papst gewählt?
Der erste Papst war der Apostel Petrus. Der Papst wird von den Kardinälen gewählt, die sich im Konklave versammeln und geheim abstimmen. Der Kandidat mit der erforderlichen Zweidrittelmehrheit wird zum Papst ernannt. **
-
Warum war Papst Franziskus noch nie als Papst in Deutschland?
Papst Franziskus hat Deutschland bisher noch nicht besucht, da seine Reisen als Papst von verschiedenen Faktoren abhängen, wie zum Beispiel den Prioritäten seiner Amtszeit, den Anfragen und Einladungen anderer Länder sowie den organisatorischen und logistischen Herausforderungen einer Papstreise. Es ist möglich, dass er in Zukunft Deutschland besuchen wird, aber es gibt keine festen Pläne oder Termine dafür. **

Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Papst:
-
EBM Papst 169597 SteuerungsmodulDas Gerät setzt ein analoges Standard Signal (0...10 V oder Potentiometer und 4...20 mA) in ein PWM-Signal (0...100 % Tastverhältnis) um. Es stellt zwei verschiedene Typen von PWM-Steuerschnittstellen (OC - Open Collector und OP - Open Collector mit Pullup) zur Verfügung, die jeweils das gleiche Tastverhältnis ausgeben. Zusätzlich ist ein analoger 0...10 V Ausgang AO vorhanden, der ebenfalls die gleiche Drehzahl ausgibt. Sollten beide Signaleingänge (AI-U und AI-I) beschaltet sein, wird das höhere sich ergebende Drehzahl-Steuersignal ausgegeben. Das Modul überwacht an TA1 und TA2 die Drehzahl von bis zu zwei Ventilatoren die über Hall-Ausgänge (Tacho) verfügen. Über den DIP-Schalter S2 kann für jeden der beiden Ventilator-Anschlüsse eingestellt werden, ob dieser überwacht wird oder nicht. Mit einem weiteren DIP-Schalter S1 muss die vom Ventilator-Typ abhängige Anzahl der Hallimpulse je Umdrehung eingestellt werden. Damit errechnet das Gerät aus dem Tacho-Signal des Ventilators die Drehzahl und vergleicht diese mit einem festen Schwellwert. Das Modul meldet das Unterschreiten des Schwellwer-tes durch den Alarmkontakt und einer roten LED, die an jedem der beiden Ventilator-Anschlüsse vorhanden ist. Der Alarmkontakt (potentialfreier Schließer) wird so betrieben, dass er im fehlerfreien Betrieb oder wenn das Dreh-zahl-Steuersignal weniger als 15 % beträgt angezogen ist und bei einem Fehler oder Spannungsausfall abfällt. Ein Fehler liegt vor, wenn an einem überwachten Ventilator201,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Warum heißt der Papst Papst?
Der Titel "Papst" leitet sich vom lateinischen Wort "papa" ab, was so viel wie "Vater" bedeutet. Der Papst wird als geistlicher Vater der römisch-katholischen Kirche angesehen. Der Titel wurde erstmals im 3. Jahrhundert für Bischöfe verwendet, später wurde er speziell für den Bischof von Rom, den Papst, reserviert. Der Papst ist das Oberhaupt der katholischen Kirche und wird als Stellvertreter Christi auf Erden betrachtet. Die Bezeichnung "Papst" wird seit vielen Jahrhunderten für den Bischof von Rom verwendet und hat sich im Laufe der Zeit als offizielle Amtsbezeichnung etabliert. **
-
Ist Papst Benedikt immer noch Papst?
Nein, Papst Benedikt XVI. ist nicht mehr Papst. Er trat im Jahr 2013 zurück und sein Nachfolger, Papst Franziskus, wurde zum neuen Oberhaupt der katholischen Kirche gewählt. Seit seinem Rücktritt lebt Papst Benedikt XVI. zurückgezogen im Vatikan und führt ein Leben im Gebet und in der Kontemplation. Obwohl er nicht mehr offiziell Papst ist, wird er immer noch als "Papst emeritus" bezeichnet und genießt weiterhin Respekt und Anerkennung in der katholischen Gemeinschaft. **
-
Wer war vor Papst Franziskus Papst?
Wer war vor Papst Franziskus Papst? Vor Papst Franziskus war Papst Benedikt XVI. das Oberhaupt der katholischen Kirche. Benedikt XVI. wurde am 19. April 2005 zum Papst gewählt und trat am 28. Februar 2013 zurück, was zu der Wahl von Papst Franziskus führte. Benedikt XVI. war der erste Papst seit über 600 Jahren, der freiwillig zurücktrat. Er ist auch bekannt für seine theologischen Schriften und seine konservativen Ansichten. **
Ähnliche Suchbegriffe für Papst
-
EBM Papst 169893 Steuerungsmodul SN18Das Gerät setzt ein analoges Standard Signal (0…10 V oder Potentiometer und 4…20 mA) in ein PWM-Signal (0…100 % Tastverhältnis) um. Es stellt zwei verschiedene Typen von PWM-Steuerschnittstellen (OC – Open Collector und OP – Open Collector mit Pullup) zur Verfügung, die jeweils das gleiche Tastverhältnis ausgeben. Zusätzlich ist ein analoger 0…10 V Ausgang AO vorhanden, der ebenfalls die gleiche Drehzahl ausgibt. Sollten beide Signaleingänge (AI-U und AI-I) beschaltet sein, wird das höhere sich ergebende Drehzahl-Steuersignal ausgegeben. Das Modul überwacht an TA1 und TA2 die Drehzahl von bis zu zwei Ventilatoren die über Hall-Ausgänge (Tacho) verfügen. Über den DIP-Schalter S2 kann für jeden der beiden Ventilator-Anschlüsse eingestellt werden, ob dieser überwacht wird oder nicht. Mit einem weiteren DIP-Schalter S1 muss die vom Ventilator-Typ abhängige Anzahl der Hallimpulse je Umdrehung eingestellt werden. Damit errechnet das Gerät aus dem Tacho-Signal des Ventilators die Drehzahl und vergleicht diese mit einem festen Schwellwert. Das Modul meldet das Unterschreiten des Schwellwer-tes durch den Alarmkontakt und einer roten LED, die an jedem der beiden Ventilator-Anschlüsse vorhanden ist. Der Alarmkontakt (potentialfreier Schließer) wird so betrieben, dass er im fehlerfreien Betrieb oder wenn das Dreh-zahl-Steuersignal weniger als 15 % beträgt angezogen ist und bei einem Fehler oder Spannungsausfall abfällt. Ein Fehler liegt vor, wenn an einem überwachten Ventilator-Anschluss der Drehzahlschwellwert für min. 10 Sekunden unterschritten wird. Liegt der Fehler nicht mehr an, wird der Alarmkontakt zurückgesetzt. Die Fehlerüberwachung ist nur dann aktiv, wenn das Drehzahl-Steuersignal min. 15 % beträgt. Die Überwachung der Ventilatoren wird erst 10 Sekunden nach dem Zuschalten der Versorgungsspannung bzw. nach dem Überschreiten der 15 % Schwelle des Drehzahl-Steuersignals aktiviert. Der Alarmkontakt ist während dieser Anlaufzeit angezogen. Anwendung: - Drehzahlsteuerung und Ausfallerkennung von Motoren / Ventilatoren in Schaltschränken, Hei-zungs-, Lüftungs- und Klimageräten die über ein PWM / 0…10 V - Steuereingang und / oder einen Hall-Ausgang verfügen - Umsetzung eines analogen Standard Signals (z.B. Ausgang einer SPS) in ein PWM-Signal zur Dreh-zahlstellung von Motoren und Ventilatoren die über ein PWM / 0…10 V – Steuereingang verfügen - Drehzahlsteuerung mittels Potentiometer (extern anschließbar, nicht integriert) von Motoren und Ventilatoren die über ein PWM / 0…10 V – Steuereingang verfügen216,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer war der erste Papst, und wie wird der Papst gewählt?
Der erste Papst war der Apostel Petrus. Der Papst wird von den Kardinälen gewählt, die sich im Konklave versammeln und geheim abstimmen. Der Kandidat mit der erforderlichen Zweidrittelmehrheit wird zum Papst ernannt. **
-
Warum war Papst Franziskus noch nie als Papst in Deutschland?
Papst Franziskus hat Deutschland bisher noch nicht besucht, da seine Reisen als Papst von verschiedenen Faktoren abhängen, wie zum Beispiel den Prioritäten seiner Amtszeit, den Anfragen und Einladungen anderer Länder sowie den organisatorischen und logistischen Herausforderungen einer Papstreise. Es ist möglich, dass er in Zukunft Deutschland besuchen wird, aber es gibt keine festen Pläne oder Termine dafür. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.